Une démocratisation qui n'a pas produit les effets attendus
L'ouverture de l'investissement en bourse au grand public était présentée comme une avancée: des frais réduits, une interface simple, un accès depuis un téléphone. On pouvait en attendre une diffusion plus large de l'actionnariat individuel et une meilleure compréhension des marchés. Les observations disponibles sur les dernières années invitent à davantage de prudence.
Le nombre de comptes ouverts a progressé nettement, mais l'activité réelle de ces comptes est souvent faible. Beaucoup restent dormants après quelques opérations, ou sont alimentés de manière irrégulière. La démocratisation de l'accès ne s'est donc pas toujours traduite par une pratique durable de l'investissement.
Ce que change réellement une plateforme en ligne
Une plateforme en ligne est un intermédiaire: elle transmet les ordres vers un marché et tient un compte-titres. Sa valeur ajoutée porte sur l'exécution, la tenue de compte et l'information mise à disposition. Elle ne modifie ni la nature du risque, ni la performance attendue des supports achetés.
La baisse des commissions d'ordre a été l'argument commercial le plus visible. Or ces frais ne représentent qu'une partie des coûts supportés par un particulier. Les frais de tenue de compte, les écarts entre prix d'achat et de vente, la fiscalité des gains et les frais internes des fonds pèsent souvent davantage sur le rendement final.
Un ordre peu coûteux peut ainsi devenir coûteux s'il est répété fréquemment sur de petites sommes. La structure tarifaire compte moins que le comportement qu'elle encourage.
Le rôle des incitations à la transaction
Plusieurs modèles économiques de plateformes reposent sur le volume d'ordres plutôt que sur l'encours détenu. Certaines rémunèrent le flux d'ordres transmis à des partenaires d'exécution, d'autres mettent en avant des fonctions de trading actif ou des produits à effet de levier. Ces dispositifs ne sont pas illégitimes, mais ils orientent l'usage.
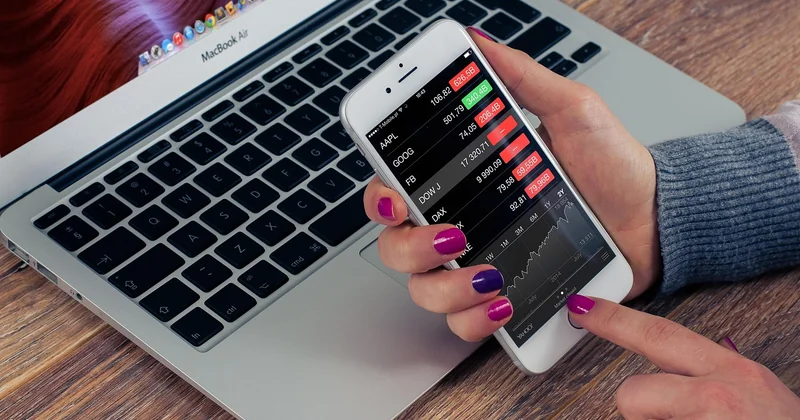
La recherche en finance comportementale documente depuis longtemps l'écart entre la performance des fonds et celle des particuliers qui les détiennent: les arbitrages fréquents et les entrées-sorties mal calibrées expliquent une part de cet écart. Un outil qui rend la transaction instantanée rend aussi ces arbitrages plus faciles à commettre.
Les régulateurs européens ont renforcé ces dernières années les exigences d'information sur les risques et encadré la commercialisation de certains produits spéculatifs. Ces mesures limitent les abus les plus manifestes sans supprimer l'asymétrie d'information entre un particulier et un professionnel. Les points clés sont détaillés dans Séminaire de direction en bord de mer.
Ce que l'accès facilité ne règle pas
La facilité d'ouverture d'un compte ne dit rien de la capacité à définir un horizon, à répartir une épargne ou à supporter une baisse temporaire. Ces questions relèvent de la situation personnelle et ne sont pas traitées par l'interface.
Quelques points structurent pourtant la décision, quelle que soit la plateforme retenue:
- La distinction entre épargne de précaution et capital investi, qui conditionne la tolérance aux pertes.
- Le coût total, frais d'ordre inclus mais aussi frais de compte, fiscalité et frais des supports.
- La nature des produits proposés, certains étant plus complexes que d'autres et réservés à des investisseurs avertis.
- Le cadre de garantie des avoirs, qui dépend du statut de l'intermédiaire et du pays d'établissement.
Les plateformes en ligne ont abaissé une barrière matérielle. Elles n'ont pas réduit l'incertitude des marchés, ni la nécessité d'une méthode. Sur ce plan, l'écart entre un investisseur informé et un utilisateur occasionnel reste large, et l'outil ne le comble pas.